Atuar como profissional liberal exige disciplina que vai além da entrega técnica. Uma das maiores dificuldades de quem trabalha por conta própria é manter o controle de caixa, já que o planejamento financeiro para autônomo possui dinâmicas muito diferentes do modelo assalariado convencional. Gastos com produção, prazos de pagamento e oscilações de mercado influenciam diretamente na saúde do negócio.
Embora a autonomia ofereça liberdade e flexibilidade, o sucesso depende de uma gestão rigorosa dos ganhos variáveis. A renda oscila conforme a sazonalidade e a demanda, exigindo que o profissional esteja preparado para meses de baixa. Por isso, estruturar as finanças é o primeiro passo para evitar o endividamento e garantir que a empresa prospere a longo prazo, independentemente do cenário econômico.
Separação entre Pessoa Física e Pessoa Jurídica
A regra fundamental para qualquer planejamento financeiro para autônomo é a distinção clara entre as contas pessoais e as do negócio. Misturar esses gastos é um dos erros mais comuns e perigosos, gerando uma confusão que impede a visualização do lucro real. O primeiro passo prático é manter contas bancárias distintas para Pessoa Física e Pessoa Jurídica, facilitando o monitoramento de cada fluxo.
Essa organização reflete diretamente na parte burocrática e fiscal do trabalho. Ao separar as despesas, o profissional facilita a declaração do imposto de renda, seja feita por conta própria ou com o auxílio de um contador. Ter clareza sobre o que é custo operacional e o que é gasto doméstico permite uma análise precisa da viabilidade do negócio e evita que retiradas excessivas comprometam a operação.
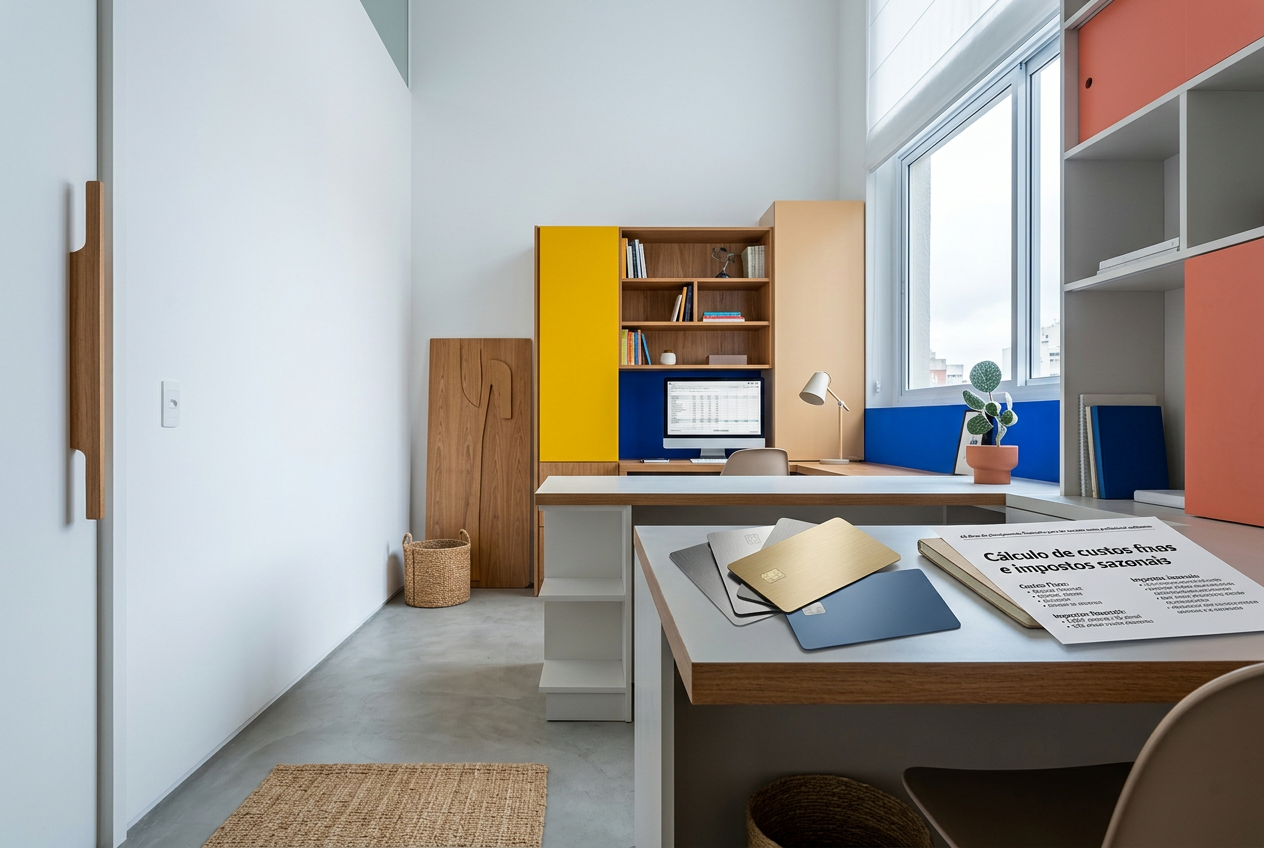
Cálculo de custos fixos e impostos sazonais
Para manter a saúde financeira, é essencial listar todos os custos fixos mensais, como aluguel, internet e telefone. Analisar o que é indispensável e o que pode ser cortado ajuda a otimizar o orçamento. No caso de contas variáveis, como energia e água, o ideal é calcular a média dos últimos meses para provisionar o valor correto, garantindo que o planejamento financeiro pessoal não seja afetado por surpresas.
Além das contas mensais, o autônomo deve se atentar aos impostos e despesas anuais que surgem nos primeiros meses do ano. Tributos como o IPVA e gastos com material escolar podem desequilibrar o caixa se não forem previstos. Ignorar essas obrigações pode levar à inscrição em dívida ativa, prejudicando o crédito e a regularidade do profissional perante os órgãos governamentais.
Uso estratégico do cartão de crédito
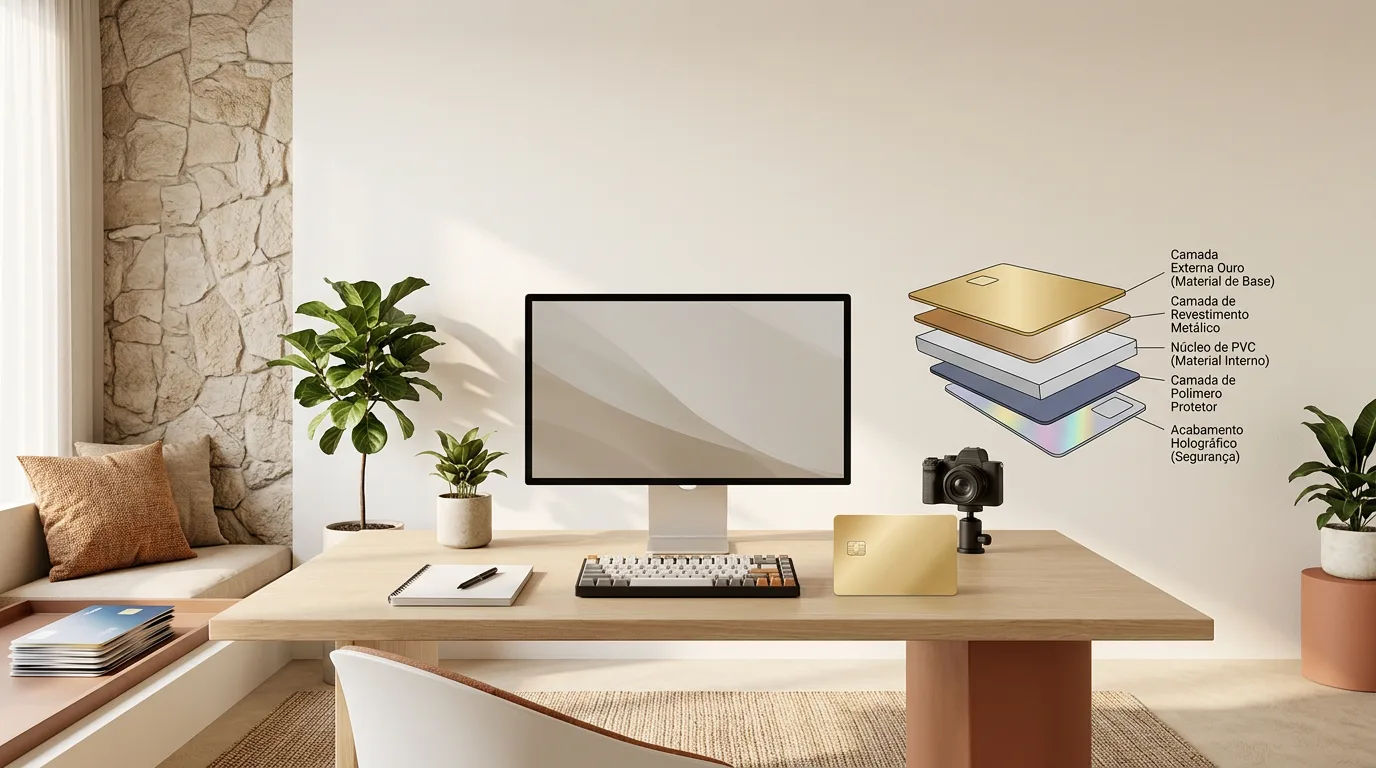
Diferente do consumidor comum, o autônomo pode utilizar o cartão de crédito como uma ferramenta de gestão de fluxo de caixa. Como os pagamentos por projetos costumam ocorrer em datas variadas, possuir dois ou três cartões com vencimentos distintos ajuda a escalonar os pagamentos. No entanto, essa estratégia exige disciplina rigorosa para que o limite não seja ultrapassado e os juros não consumam a margem de lucro.
É imprescindível que os cartões utilizados para o trabalho estejam vinculados exclusivamente à conta de Pessoa Jurídica. Caso o profissional sinta dificuldade em controlar o uso do crédito, a melhor alternativa é organizar o fluxo de caixa para realizar pagamentos à vista ou via débito. Ter o dinheiro disponível no dia programado elimina a dependência de crédito rotativo, que é uma das modalidades mais caras do mercado.
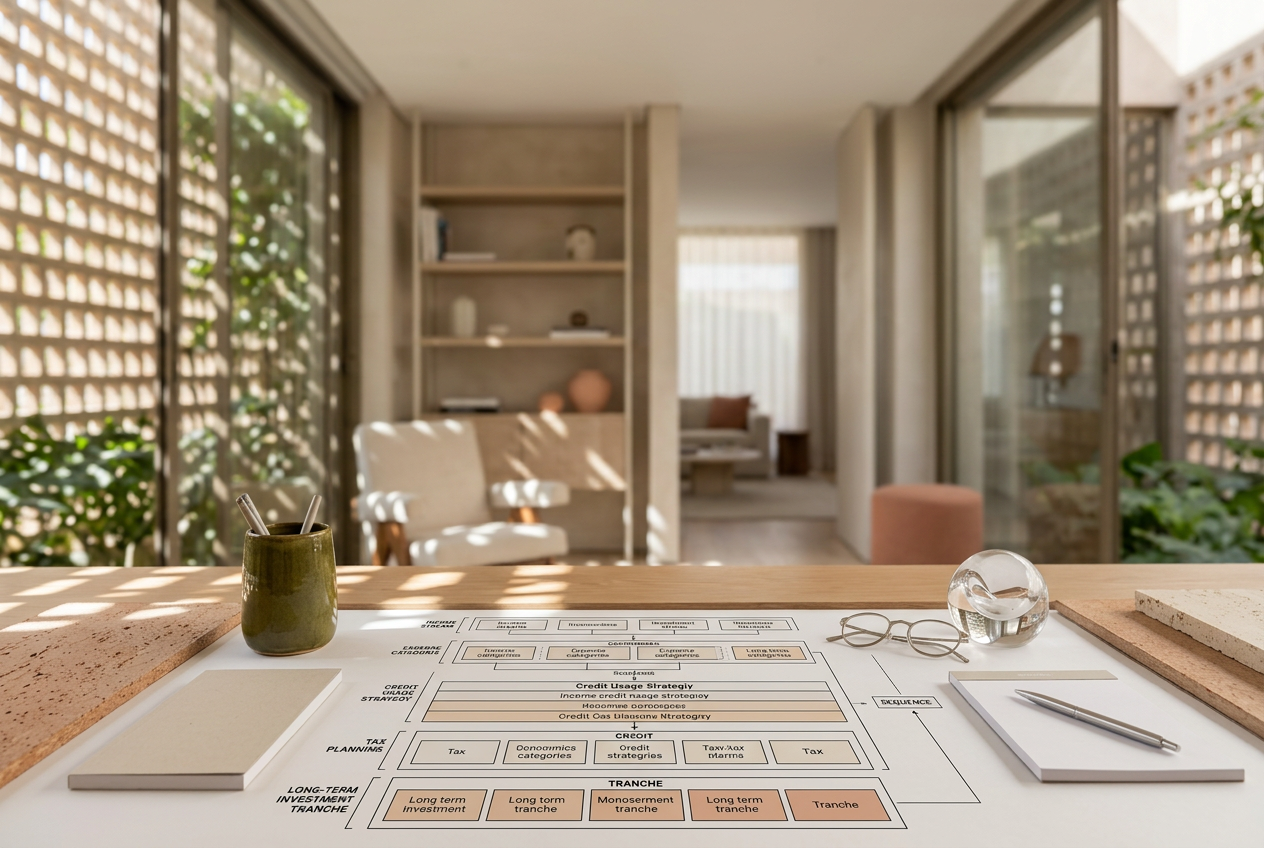
Reserva de emergência e planejamento de férias
Trabalhar sem pausas prejudica a saúde e a produtividade. Por isso, o planejamento financeiro para autônomo deve incluir um fundo específico para férias. O ideal é programar o descanso para períodos de baixa sazonalidade no setor, o que permite economizar em viagens e evitar a perda de grandes contratos. Provisionar esse valor mensalmente garante que o período de pausa não resulte em falta de dinheiro para as contas fixas.
Além das férias, a criação de uma reserva de emergência é vital. O profissional deve separar uma parte do faturamento até acumular um montante que cubra, no mínimo, seis meses de despesas operacionais e pessoais. Esse fundo deve ser investido em produtos com alta liquidez e baixo risco, servindo como um colchão de segurança para meses em que a receita for menor do que o esperado.
Seguridade social e visão de longo prazo
Diferente dos trabalhadores CLT, o autônomo não conta com o recolhimento automático de FGTS. Por isso, é responsabilidade do profissional cuidar da própria aposentadoria e proteção social. Manter as contribuições para o INSS em dia é fundamental para garantir benefícios como auxílio-doença e aposentadoria por idade. Complementar essa estratégia com previdência privada ou títulos públicos é uma decisão inteligente para o futuro.
Investir no presente pensando no longo prazo permite que o profissional mantenha seu padrão de vida mesmo quando o ritmo de trabalho diminuir. Ao tratar o investimento como um custo fixo mensal, o autônomo cria uma garantia de sobrevivência. Stella Mello reforça que a constância nas aplicações é o que diferencia profissionais que alcançam a independência financeira daqueles que vivem apenas para pagar contas.
Precificação e definição de pró-labore
Saber quanto cobrar pelo serviço é um pilar do planejamento financeiro para autônomo. É necessário realizar pesquisas de mercado constantes e revisar os preços a cada seis meses para combater a inflação. O valor cobrado deve cobrir todos os custos operacionais, impostos e ainda oferecer uma margem de lucro que permita o reinvestimento no próprio negócio e a valorização do trabalho executado.
Além do preço do serviço, o profissional deve estipular um salário fixo para si, conhecido como pró-labore. Definir esse valor ajuda a entender quanto do faturamento sobra para a empresa crescer. Sem um salário definido, o autônomo corre o risco de drenar todo o caixa da empresa para gastos pessoais, impedindo a formação de capital de giro e a compra de novos equipamentos ou insumos.
Rentabilização e capital de giro
Guardar dinheiro em espécie ou deixá-lo parado na conta corrente causa perda de poder de compra devido à inflação. O capital acumulado deve ser investido para que os juros compostos trabalhem a favor do profissional. Fazer o dinheiro render sem esforço adicional é uma estratégia eficaz para aumentar o patrimônio e garantir que os recursos guardados mantenham seu valor real ao longo dos anos.
O capital de giro é outro elemento essencial, representando os recursos necessários para a operação diária. Ele garante o pagamento de fornecedores e funcionários em dia, mesmo antes do recebimento dos clientes. Em momentos de expansão ou necessidade de fôlego extra, soluções como as Reformas da Creditas oferecem linhas de crédito com garantia, que possuem taxas menores e ajudam a viabilizar novos projetos.
Tecnologia aplicada à gestão financeira
A tecnologia é uma grande aliada na organização das finanças. Aplicativos como GuiaBolso, Organizze, Expensify e Mobills facilitam o registro de entradas e saídas em tempo real. Para quem prefere métodos tradicionais, planilhas de Excel ou até o uso de papel e caneta são válidos, desde que haja constância no registro. O importante é ter uma visão clara de onde o dinheiro está sendo aplicado.
Manter um gerenciador financeiro atualizado permite identificar gargalos e oportunidades de economia rapidamente. Ao visualizar o fluxo de caixa de forma estruturada, o autônomo consegue tomar decisões baseadas em dados, e não em suposições. Essa maturidade na gestão é o que separa o trabalho informal de uma carreira sólida e lucrativa no mercado de arquitetura e decoração.
Conclusão para o sucesso profissional
Dominar o planejamento financeiro para autônomo transforma a relação do profissional com seu trabalho. Ao implementar essas dez dicas, você cria uma base sólida que permite focar no que realmente importa: a criatividade e a excelência técnica em seus projetos. A organização financeira não é apenas sobre números, mas sobre a liberdade de escolher os melhores clientes e crescer com segurança.
Leia também
- Evernote
- 7 dicas de como fechar mais projetos de arquitetura mesmo com a crise econômica
- Aprenda como cobrar projeto de arquitetura e garantir seu lucro
Outros conteúdos Viva Decora
Posts que podem te interessar