Manter a saúde financeira de um escritório de arquitetura exige atenção constante às obrigações fiscais e tributárias, indo muito além do simples registro de entradas e saídas. O cálculo do Simples Nacional consolidou-se como uma das rotinas mais importantes para profissionais que buscam formalizar seus negócios sem enfrentar a complexidade excessiva de outros regimes, como o Lucro Presumido, que muitas vezes exige uma estrutura contábil mais robusta e onerosa. Na prática, a escolha correta do regime permite que o arquiteto foque na gestão criativa e técnica de seus projetos, garantindo que a carga tributária seja um reflexo justo do seu volume de operações e não um entrave ao crescimento sustentável da empresa.
Com as atualizações constantes na legislação tributária brasileira, arquitetos e urbanistas encontraram novas oportunidades estratégicas para reduzir a carga tributária de forma legal e eficiente. Compreender como as alíquotas progressivas são aplicadas e qual o impacto direto do faturamento bruto acumulado no Documento de Arrecadação do Simples Nacional (DAS) é essencial para a sustentabilidade do seu escritório em 2026. O profissional deve observar que o planejamento tributário não é uma ação isolada, mas um monitoramento contínuo que considera a receita bruta dos últimos doze meses para determinar a alíquota efetiva, evitando surpresas no fluxo de caixa e permitindo uma precificação de serviços muito mais competitiva no mercado.
O que é o Simples Nacional para arquitetos
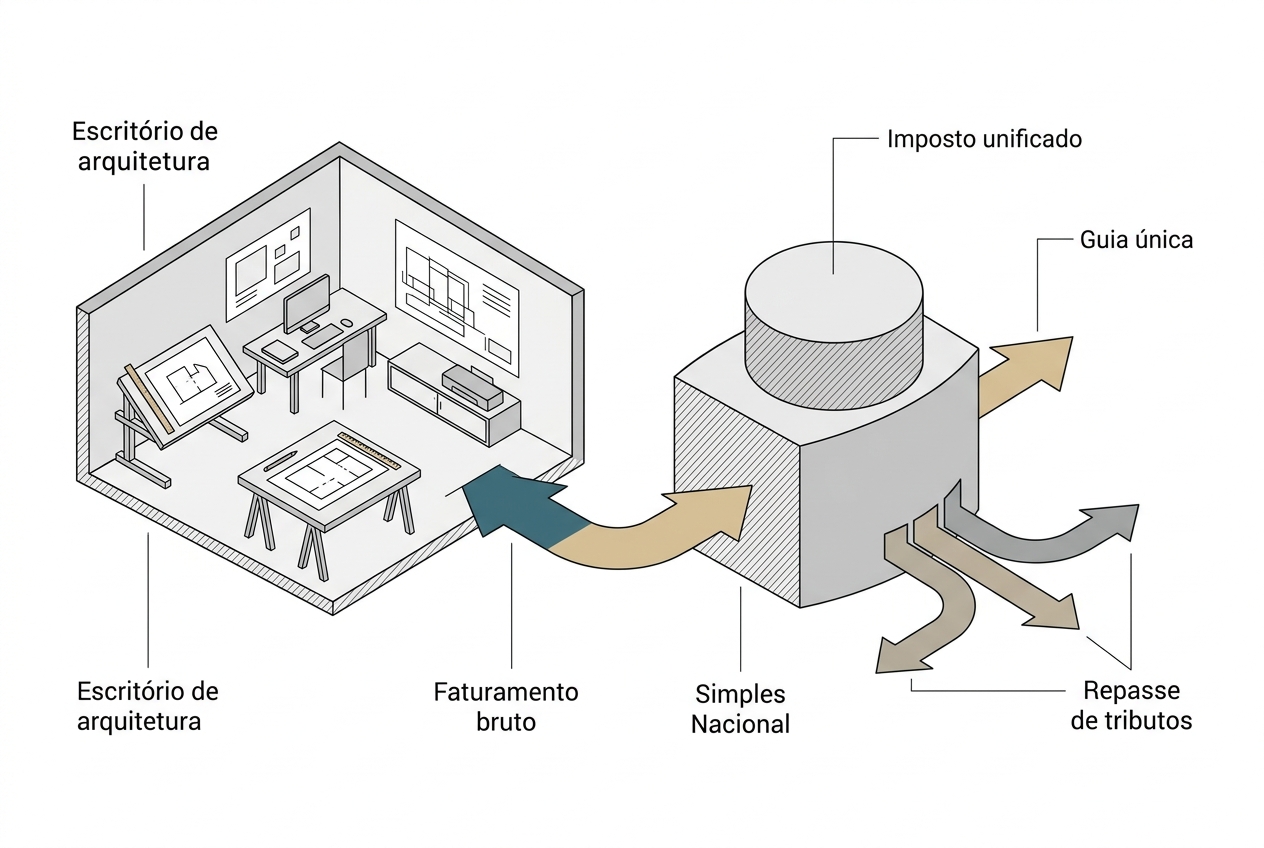
O Simples Nacional é um regime tributário simplificado que unifica o pagamento de diversos impostos em uma única guia mensal, facilitando a rotina administrativa do arquiteto. Embora o nome sugira facilidade, ele exige um estudo técnico aprofundado sobre suas subdivisões, conhecidas como anexos, que organizam as atividades econômicas por grupos de tributação. Para profissionais de arquitetura e urbanismo, a escolha deste regime pode representar uma economia considerável em comparação ao Lucro Presumido, onde as taxas fixas podem chegar a 16,33% sobre o faturamento. No Simples, a tributação é dinâmica e oferece faixas que variam drasticamente dependendo da relação entre a folha de pagamento e a receita bruta, exigindo que o gestor mantenha um controle rigoroso de seus custos operacionais.
A grande vantagem para o empreendedor da área de design e construção é a centralização burocrática proporcionada pelo sistema. Ao emitir o DAS, o arquiteto quita tributos federais, estaduais e municipais de uma só vez, o que reduz drasticamente o tempo gasto com conformidade fiscal e minimiza o risco de erros no preenchimento de múltiplas guias. No entanto, é fundamental monitorar o faturamento médio dos últimos 12 meses, pois ele define em qual das faixas de tributação o escritório se encaixa a cada mês. Na prática, o arquiteto deve estar atento ao limite de faturamento e à composição de seus gastos com pessoal, pois esses fatores determinam se o escritório permanecerá em uma faixa de tributação mais benéfica ou se haverá uma transição automática para alíquotas mais elevadas.
A grande vantagem para o empreendedor é a centralização burocrática. Ao emitir o DAS, o arquiteto quita tributos federais, estaduais e municipais de uma só vez. No entanto, é fundamental monitorar o faturamento médio dos últimos 12 meses, pois ele define em qual das seis faixas de tributação o escritório se encaixa a cada mês.
Como funciona o cálculo do Simples Nacional
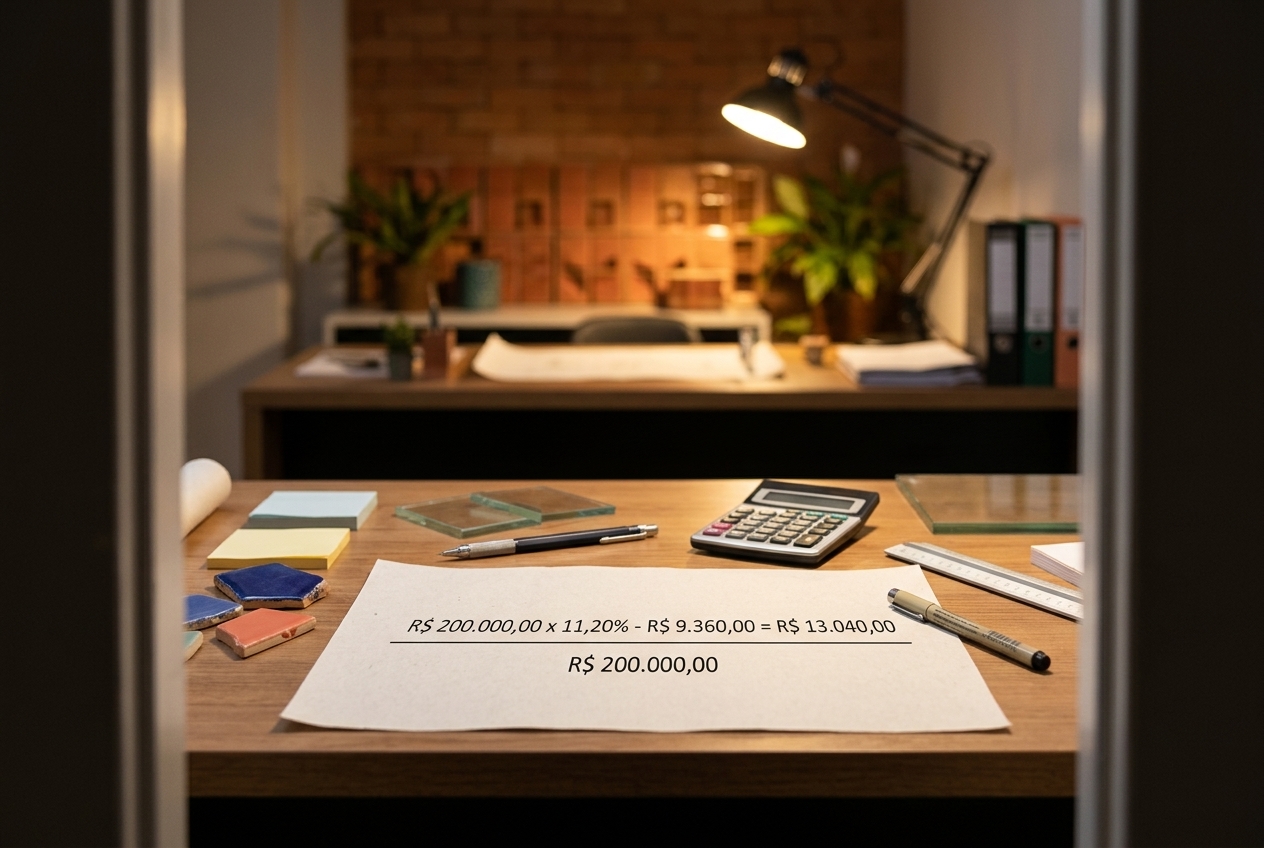
O cálculo do Simples Nacional opera sob uma lógica de progressividade que utiliza a receita bruta acumulada dos últimos 12 meses (RBT12) para determinar a carga tributária real. Diferente de um sistema de alíquota fixa sobre o faturamento isolado, essa metodologia exige que o arquiteto multiplique a receita bruta mensal pela alíquota nominal da sua faixa, subtraia a parcela a deduzir prevista na tabela e divida o montante final pela própria RBT12. Esse mecanismo técnico é fundamental para garantir que o crescimento do escritório ocorra de forma escalonada, evitando que uma pequena variação no faturamento resulte em um salto desproporcional na carga tributária total, preservando assim o fluxo de caixa operacional.
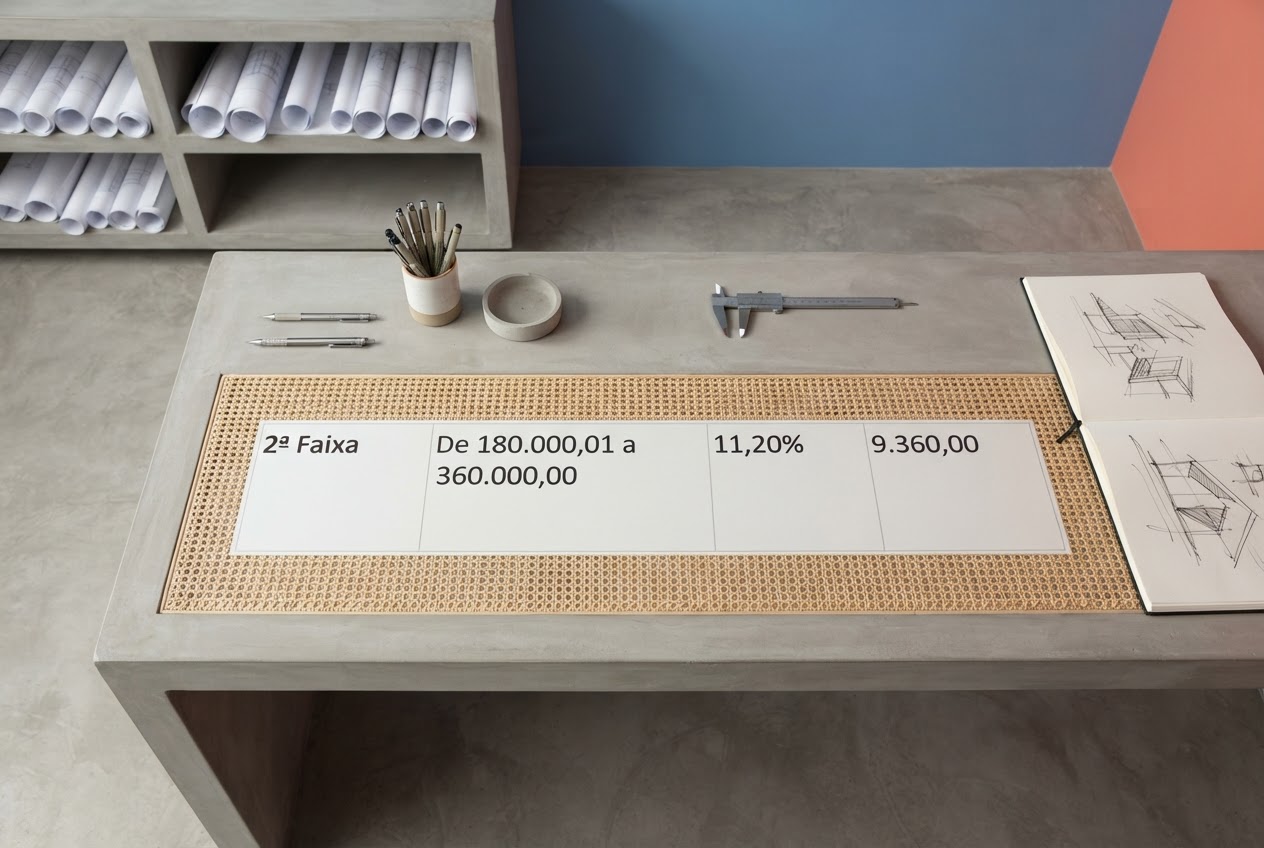
Na prática, considere um escritório de arquitetura com faturamento acumulado de R$ 200 mil. Ao ser enquadrado na segunda faixa do Anexo III, a alíquota nominal de 11,20% é apenas o ponto de partida para o cálculo. Após a aplicação da fórmula matemática e a subtração do valor a deduzir, a alíquota efetiva pode ser reduzida para aproximadamente 6,52%. O profissional deve observar que o valor final do Documento de Arrecadação do Simples Nacional (DAS) é sempre o reflexo dessa média ponderada, o que torna o monitoramento mensal da receita bruta acumulada uma ferramenta estratégica indispensável para a saúde financeira e para a previsibilidade de custos tributários do negócio.
Leia também: máquina de cartão para autônomo
Imagine um escritório que faturou R$ 200 mil nos últimos 12 meses. Pelo Anexo III, ele estaria na segunda faixa, com alíquota nominal de 11,20% e um valor a deduzir fixo. Após aplicar a fórmula, a alíquota real paga pode cair para cerca de 6,52%, demonstrando como o planejamento contínuo é vital para a saúde financeira da prestação de serviços.
Anexos e alíquotas para arquitetura e design
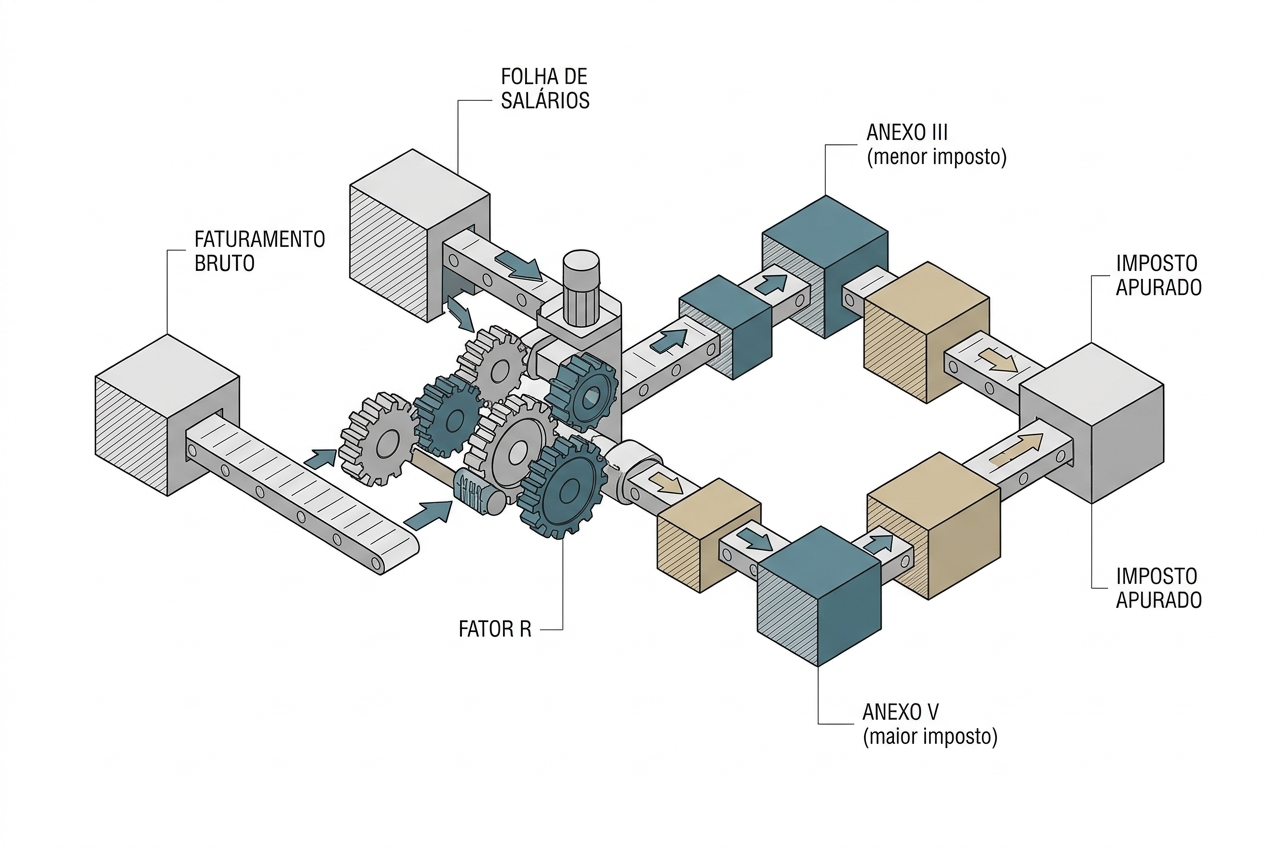
As atividades de arquitetura e urbanismo, registradas sob o CNAE 7111-1/00, possuem uma dinâmica tributária atrelada ao Fator R, que define o enquadramento entre os Anexos III e V. Quando os gastos com folha de salários e pró-labore atingem ou superam 28% da receita bruta, a empresa beneficia-se das alíquotas do Anexo III, que iniciam em 6%. Caso essa proporção não seja mantida, a tributação migra automaticamente para o Anexo V, onde a carga inicial é significativamente maior, partindo de 15,5%. Essa regra de transição exige que o gestor mantenha um controle rigoroso sobre a folha de pagamento, ajustando o pró-labore quando necessário para otimizar a carga fiscal dentro da legalidade.
Para profissionais que atuam com Design de Interiores (CNAE 7410-2/02) e atividades paisagísticas (CNAE 8130-3/00), o enquadramento costuma ocorrer no Anexo IV. Embora as alíquotas nominais comecem em um patamar atrativo de 4,5%, é crucial notar que a contribuição previdenciária patronal de 20% sobre a folha não está inclusa na guia única do DAS, devendo ser recolhida separadamente. Já os serviços de desenho técnico (CNAE 7119-7/03) podem variar conforme a interpretação da natureza intelectual do trabalho. Portanto, a classificação precisa de cada nota fiscal emitida é o que garante a aplicação correta das alíquotas, evitando bitributação ou o pagamento de impostos acima do exigido pela legislação vigente.
Serviços de desenho técnico relacionados à arquitetura e engenharia (CNAE 7119-7/03) também podem flutuar entre o Anexo III e o Anexo VI, dependendo da natureza intelectual da atividade. Por isso, a contabilidade para arquitetos precisa ser precisa ao classificar cada nota fiscal emitida, garantindo que o escritório não pague mais do que o necessário.
A importância da contabilidade para arquitetos
Contar com um escritório de contabilidade especializado em arquitetura representa um diferencial estratégico fundamental para a sustentabilidade financeira do escritório em 2026. Estes profissionais realizam a análise minuciosa do Fator R, monitorando a relação exata entre a folha de pagamento e o faturamento bruto para garantir que o arquiteto permaneça enquadrado no anexo mais econômico dentro da legalidade. Na prática, essa consultoria evita que variações sazonais de receita desenquadrem a empresa involuntariamente, o que poderia elevar a carga tributária de forma abrupta e comprometer a margem de lucro dos projetos em andamento.
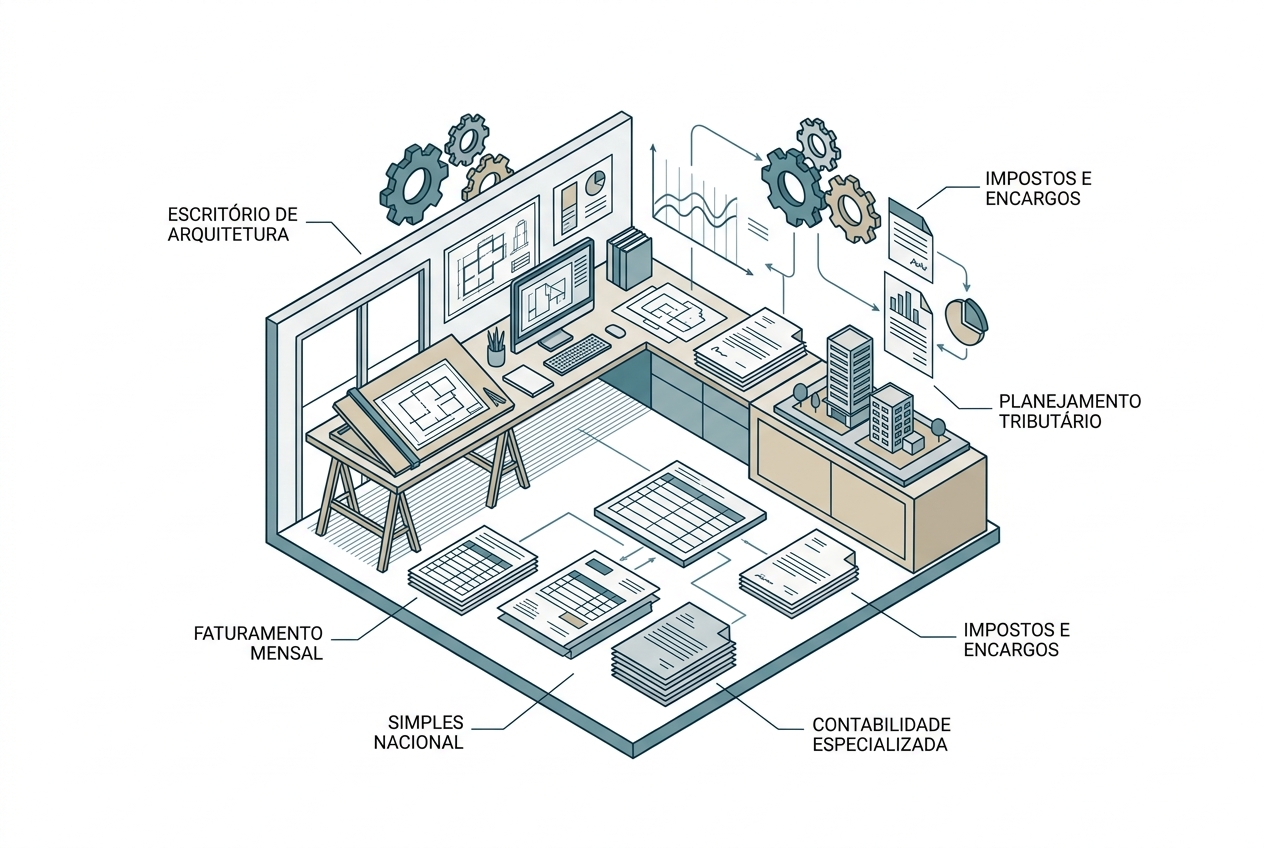
Além da precisão no cálculo do Simples Nacional, os especialistas orientam sobre a estruturação de contratos e a emissão rigorosa de notas fiscais, prevenindo inconsistências que atraem a fiscalização. Embora o uso de calculadoras digitais atualizadas ajude na previsão de gastos mensais, a consultoria humana é indispensável para interpretar nuances da legislação e evitar multas pesadas junto à Receita Federal. Uma gestão tributária eficiente libera recursos vitais para o investimento em softwares de modelagem e novas tecnologias construtivas, transformando a conformidade burocrática em uma ferramenta de gestão que permite ao profissional focar na excelência técnica de suas obras.
Em um mercado competitivo, a gestão tributária eficiente libera recursos para investir em tecnologia e novos projetos. Entender as regras do Simples Nacional para arquitetos transforma a burocracia em uma ferramenta de gestão, garantindo que o foco do profissional permaneça na criação e na excelência técnica de suas obras.
Leia também: Cálculo de taxa de ocupação e aproveitamento
Leia também: Edifícios híbridos madeira engenheirada no Brasil
Leia também: Coifa ou Depurador? Descubra a Diferença e Qual é o Melhor para o seu Projeto
Leia também
- 11 dicas de como estruturar as finanças do seu escritório de arquitetura
- A Importância dos Contratos de Prestação de Serviços para Arquitetos e Designers de Interiores
Outros conteúdos Viva Decora
Posts que podem te interessar
 Adobe com cal: dosagem, cura e desempenho
Guia de dosagem, ensaios, cura, detalhamento e acabamentos para reduzir capilaridade sem...
casaeconstrucao.vivadecora.com.br